כסף וזכויות
מחזור משכנתא כשהריבית עולה: מחשבון חיסכון ונקודת איזון
מחזור משכנתא כדאי כשהחיסכון החודשי מכסה את עלויות המחזור (שכר טרחה, שמאות, עמלות ופירעון מוקדם) בתוך תקופה שבה אתם עדיין במשכנתא. מה שקובע הוא הפער בין הריבית שלכם לריבית המוצעת, יתרת הקרן והשנים שנותרו, ולא כיוון הריבית במשק. בדוגמה של 600,000 ₪ ב-5.5% ל-20 שנה, מחזור ל-4.8% חוסך כ-234 ₪ בחודש ומחזיר עלויות של 6,000 ₪ אחרי כ-26 חודשים.
חיסכון או הפסד במחזור משכנתא
דוגמה: יתרת הקרן: 600,000 ₪, ריבית שנתית נוכחית: 5.5 %, ריבית שנתית מוצעת: 4.8 %, שנים שנותרו כיום: 20 שנים, שנות הלוואה אחרי המחזור: 20 שנים, סך עלויות המחזור (הערכה): 6,000 ₪. התוצאה: 50,059 ₪.
החישוב מניח ריבית קבועה לא צמודה ולוח שפיצר. הערכה כללית ולא ייעוץ.
התשובה המלאה
מחזור "בגלל המבצע" נראה כמו חיסכון, ואחרי שנה מגלים שהעמלות אכלו אותו. מנגד, מי שלקח משכנתא בריבית גבוהה מהשוק יכול לחסוך גם כשהריבית במשק עולה. ההבדל נקבע בשלושה מספרים: הפער בריבית, העלויות והשנים שנותרו. את שלושתם בודקים בדקה.
האם באמת כדאי למחזר משכנתא כשהריבית במשק עולה?
תלוי בפער ביחס לריבית שלכם, לא בכיוון הריבית. עלייה בריבית בנק ישראל מייקרת הלוואות חדשות. אבל אם המשכנתא הקיימת נלקחה בריבית גבוהה מהמוצע היום ללקוח כמוכם, יש מה לבדוק.
מחזור הגיוני כשיש משכנתא ישנה בריבית גבוהה מהשוק, כשמסלול עומד להסתיים, או כשצריך להקטין החזר חודשי. הוא מלכודת כשהיתרה קטנה, כשנותרו מעט שנים, או כשהפער זעיר. בדוגמה בהמשך, פער של 0.3 נקודות אחוז מחזיר את העלויות רק אחרי כחמש שנים.
הטעות הנפוצה היא להשוות החזר חודשי בלבד. החזר נמוך יותר יכול להסתיר סך תשלום גבוה יותר, בעיקר כשמאריכים את התקופה.
בעינינו: השאלה אינה אם הריבית עולה אלא כמה נשאר בכיס אחרי העלויות. כדאי לבדוק הצעות מכמה בנקים ולהתייעץ עם יועץ משכנתאות מורשה. העמוד הזה הוא מידע כללי ולא ייעוץ אישי.
כמה אחסוך או אפסיד במחזור? (המחשבון)
המחשבון מקבל שישה נתונים: יתרת הקרן, הריבית הנוכחית, הריבית המוצעת, השנים שנותרו, שנות ההלוואה אחרי המחזור וסך העלויות. הוא מחזיר חיסכון או הפסד לאורך חיי ההלוואה אחרי עלויות. תוצאה שלילית פירושה שסך התשלומים החדש, בתוספת העלויות, גבוה מהישן. זה קורה בדרך כלל כשמאריכים הרבה שנים.
החישוב לפי נוסחת שפיצר:
- החזר חודשי נוכחי: כ-4,127 ₪. בשנות ההלוואה כולן: כ-990,000 ₪.
- החזר חודשי ב-4.8% ל-20 שנה: כ-3,893 ₪. בסך הכול: כ-934,000 ₪.
- הפרש: כ-56,000 ₪. אחרי עלויות של 6,000 ₪ נשארים כ-50,000 ₪ חיסכון.
החישוב מניח ריבית קבועה לא צמודה. מדד וריבית משתנה לא נכללים, ולכן זו הערכה להמחשה.
הדוגמה במבט אחד: 600,000 ₪, מ-5.5% ל-4.8%
- כ-234 ₪ בחודשחיסכון בהחזר החודשי בלי הארכה
- כ-26 חודשיםנקודת האיזון מול עלויות של 6,000 ₪
- כ-50,000 ₪חיסכון כולל אחרי עלויות, בהערכה
כמה עולה מחזור משכנתא ומה כל בנק גובה?
העלות מורכבת מכמה רכיבים, ורובם לא מופיעים בהצעה הראשונה. התעריפון הרשמי של כל בנק מפורסם באתר שלו, והחובה לפרסמו נובעת מהוראות המפקח על הבנקים. רבים מהסעיפים ניתנים למיקוח.
גם פתיחת תיק עולה סכומים שונים בכל בנק, ולכן משווים את הסעיף הזה במפורש בין ההצעות, לא רק את הריבית.
כמה חודשים עד שהחיסכון מכסה את העלויות?
הנוסחה פשוטה: סך עלויות חלקי חיסכון חודשי שווה נקודת איזון בחודשים. בדוגמה של 6,000 ₪ עלויות ו-234 ₪ חיסכון בחודש, מקבלים כ-26 חודשים.
הטבלה משווה ארבעה תרחישים על אותה משכנתא. שימו לב לשורה השלישית: נקודת האיזון קצרה מאוד, אבל סך התשלום עולה. הארכה ל-25 שנה מורידה את ההחזר החודשי בכ-689 ₪, ובכל זאת מוסיפה כ-41,000 ₪ לסך התשלומים, כלומר הפסד של כ-47,000 ₪ אחרי עלויות.
שאלה אחת לפני כל חישוב: האם אתם צפויים להישאר במשכנתא הזו מעבר לנקודת האיזון? מי שמתכנן למכור את הדירה בתוך שנתיים לא יראה מחזור עם נקודת איזון של 26 חודשים מחזיר את עצמו.
השוואת תרחישי מחזור ונקודת איזון
| תרחיש | ריבית חדשה | שנים | החזר חודשי מוערך | חיסכון חודשי | נקודת איזון |
|---|---|---|---|---|---|
| אין מחזור | 5.5% | 20 | כ-4,127 ₪ | 0 | לא רלוונטי |
| מחזור בלי הארכה | 4.8% | 20 | כ-3,893 ₪ | כ-234 ₪ | כ-26 חודשים |
| מחזור עם הארכה | 4.8% | 25 | כ-3,438 ₪ | כ-689 ₪ | כ-9 חודשים, אך סך התשלומים גבוה בכ-41,000 ₪ |
| פער קטן | 5.2% | 20 | כ-4,026 ₪ | כ-101 ₪ | כ-59 חודשים |
חישוב של האתר לפי נוסחת שפיצר, ריבית קבועה לא צמודה. המספרים מעוגלים והם הערכה להמחשה.
מחשבון נקודת איזון בחודשים
דוגמה: סך עלויות המחזור: 6,000 ₪, חיסכון חודשי: 234 ₪. התוצאה: 26 חודשים.
סך העלויות חלקי החיסכון החודשי. אם אתם מתכננים לצאת מהמשכנתא לפני כן, המחזור לא משתלם.
במה כדאי למחזר: פריים, קבוע או קבוע צמוד מדד?
כאן אין הוראה מה לבחור, רק מה לבדוק. לכל מסלול התנהגות אחרת כשהריבית עולה:
כשהריבית עולה, ההחזר עולה בהתאם. פירטנו את זה בדף נפרד, כדי לא לחזור על אותם דברים כאן. התשובה המלאה בדף איך קונים דירה היום: כמה הון עצמי צריך וכמה תשלמו בחודש.
הנחיות בנק ישראל מגבילות את חלקם של המסלולים המשתנים בתמהיל, כך שאי אפשר לקחת הכול בפריים. את שיעורי ההגבלה העדכניים מאמתים מול הבנק או היועץ.
כמה שנים להוסיף כדי להוריד את ההחזר החודשי?
הארכה מורידה את ההחזר אך מעלה את סך הריבית. באותה יתרה של 600,000 ₪ ב-4.8%, ההחזר החודשי הוא כ-3,893 ₪ ל-20 שנה וכ-3,438 ₪ ל-25 שנה. בשלושים שנה הוא נמוך עוד יותר, אבל סך הריבית גבוה בהרבה. אפשר להריץ כל מקרה במחשבון ולראות את ההפרש.
להארכה יש מקום כשיש קושי תזרימי, אבל היא יקרה למי שמאריך רק כדי "להרגיש" חיסכון. יש גם גבולות. הבנקים בודקים את גיל הלווה בסוף התקופה.
החזר חודשי לפי תקופה
איך נראה תהליך המחזור שלב אחר שלב וכמה זמן הוא לוקח?
הציר שלמטה מראה את הסדר. מה שמאט הכי הרבה הוא איסוף מסמכים ושמאות.
המסמכים הנדרשים בדרך כלל:
- שלושה תלושי שכר אחרונים לכל לווה
- דפי חשבון מהחודשים האחרונים
- נסח טאבו עדכני
- לוח סילוקין ואישור יתרה מהבנק הנוכחי
כשיש מבנה מורכב (כמה לווים, משכון נוסף או הלוואה שהוגדלה) כדאי להיוועץ בעורך דין או ביועץ משכנתאות מורשה.
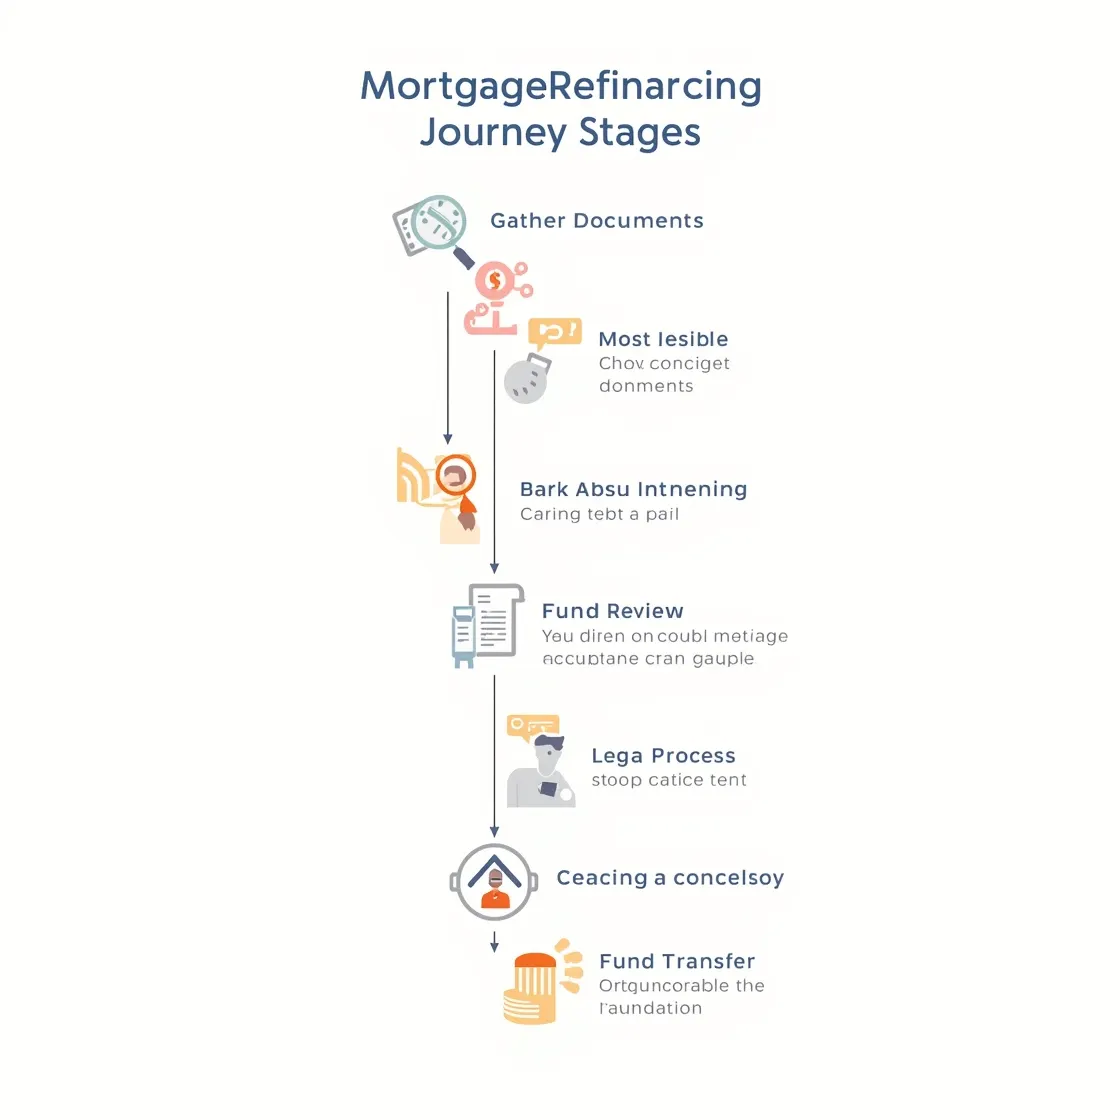
ציר זמן: מבקשת הצעות ועד רישום המשכון
- שבוע 1בקשת לוח סילוקין ויתרה, ופנייה לכמה בנקים להצעות
- שבועות 1 עד 2השוואת הצעות ומשא ומתן, ואישור עקרוני
- שבועות 2 עד 3הגשת מסמכים ושמאות דירה אם נדרשת
- שבועות 3 עד 4חתימה על הסכם הלוואה חדש
- שבועות 4 עד 6פירעון ההלוואה הקודמת ורישום משכון (הערכת זמנים כללית)
מה לבדוק לפני שחותמים על מחזור?
- הריבית האפקטיבית, ולא רק הריבית הנקובה.
- סך העלויות, כולל שמאות, פתיחת תיק ועמלת פירעון מוקדם.
- תוקף ההצעה: הצעות מבנק תקפות לתקופה קצרה.
- הנחה זמנית בריבית, שחוזרת לתעריף מלא אחרי תקופה.
- ריבית משתנה שמוצגת כאילו היא קבועה.
- ביטוחים שהבנק דורש בנפרד מהמשכנתא.
מה הסיבה העיקרית שבגללה אתם שוקלים מחזור משכנתא?
התוצאה מראה אילו מצבים נפוצים בין הקוראים.
מבצעים קשורים
- כמה עולה מילוי גז למזגן: 400 עד 800 ש"ח, ומתי מבקשים הרבה יותר
מילוי גז למזגן עולה 400 עד 600 ש"ח לפי פניקס (15.10.2026). טווחים לפי סוג מזגן, למה מקבלים הצעות גבוהות, ומה לבדוק לפני שמאשרים.
| רכיב | טווח מוער | מי גובה | הערה |
|---|---|---|---|
| עמלת טיפול בפירעון מוקדם | עשרות ₪ עד כמה מאות | הבנק הנוכחי | לפי התעריפון הרשמי |
| עמלת היוון (מסלול קבוע) | 0 עד אלפי ₪ | הבנק הנוכחי | גבוהה כשהריבית ירדה מאז הלקיחה |
שאלות קשורות
האם אפשר למחזר משכנתא באותו בנק?
כן. אפשר לבקש מהבנק הנוכחי הצעה חדשה, ולעתים זה חוסך שמאות ורישום. כדאי להשוות אותה להצעות מבנקים אחרים.
האם מחזור פוגע בדירוג האשראי?
לזה יש לנו דף משלו. כל הפרטים בדף [מחזור הלוואה בריבית גבוהה: איך בודקים אם זה באמת חוסך כסף](https://masbir.com/money/mchzur-halvaa-ribit-gvoha/).
כל כמה זמן אפשר למחזר?
אין מגבלה בחוק על מספר המחזורים. כל מחזור כרוך בעלויות, ולכן הבדיקה היא תמיד נקודת האיזון.
עודכן לאחרונה: