כסף וזכויות
עליית ריבית והחזר המשכנתה: כמה שקלים זה, לפי המסלול שלכם
כן, אבל רק בחלק מהמסלולים. להמחשה: על 400,000 ₪ בפריים ל-20 שנה, עלייה של 0.25% מוסיפה כ-57 ₪ בחודש (הערכה).
עלייה בהחזר החודשי של מסלול פריים
דוגמה: יתרת הקרן במסלול: 400,000 ₪, שנים שנותרו: 20 שנים, ריבית שנתית נוכחית במסלול: 5.5 %, העלייה בריבית: 0.25 נקודות אחוז. התוצאה: 57 ₪ בחודש.
חישוב לוח שפיצר לפני ואחרי העלייה, בהנחה שהריבית החדשה נשארת עד סוף התקופה.
התשובה המלאה
שני שכנים באותו בניין, אותה הכנסה, אותה הלוואה. בנק ישראל מעלה ריבית, ואצל האחד ההחזר קופץ כבר בחודש הבא, ואצל השני לא זז שקל. ההבדל לא נובע מהמזל. הוא שורה אחת בטופס המשכנתה.
האם העלאת ריבית משפיעה על ההחזר החודשי שלי?
תלוי בתמהיל המסלולים שלכם, לא בבנק ולא בגודל ההלוואה לבדו. ריבית בנק ישראל קובעת את הפריים, והפריים קובע את הריבית במסלול הפריים. לפי וואלה כסף, הפריים בישראל הוא ריבית בנק ישראל ועוד 1.5 נקודות אחוז.
רוב המשכנתאות הן תמהיל של כמה מסלולים, ולכן ההשפעה חלקית. את סוגי המסלולים תמצאו באישור העקרוני מהבנק ובלוח הסילוקין, בעמודת "סוג המסלול" או "בסיס הריבית".
בעינינו: השאלה הנכונה אינה "האם הריבית עלתה" אלא "איזה חלק מהמשכנתה שלי צמוד לפריים". רק החלק הזה מגיב מיד, והמחשבון כאן מראה בשקלים כמה.
איזה סוגי משכנתה מושפעים מעליית ריבית ואיזה לא?
מסלול הפריים מגיב מיד לכל שינוי בריבית בנק ישראל. בריבית קבועה (צמודה או לא צמודה) הריבית נעולה בחוזה עד סוף התקופה. במסלול משתנה כל 5 שנים (או תקופה אחרת) הריבית מתעדכנת רק במועד העדכון, לפי תנאי השוק אז. והצמדה למדד מגדילה את יתרת הקרן, לא את הריבית עצמה.
המלכודת במסלול המשתנה: חמש שנים של שקט, ואז ההחזר מתעדכן בבת אחת. מי שבודק רק את ההחזר הנוכחי לא רואה את הקפיצה שמגיעה.
למה משכנתה בריבית קבועה לא מושפעת מעליית ריבית בנק ישראל?
כי הריבית נקבעת בחוזה ביום החתימה, והבנק תמחר את הסיכון מראש, ולכן ריבית ההתחלה במסלול קבוע גבוהה בדרך כלל מזו של מסלול משתנה. אתם משלמים פרמיה תמורת ודאות.
לוודאות הזאת יש מחיר בצד השני. אם הריבית יורדת, אתם לא נהנים מכך, אלא אם תפרעו מוקדם או תמחזרו, ושם עלולות לחכות עמלות. את העמלות בדקו בלוח הסילוקין ומול הבנק, לפני כל החלטה.
מה ההבדל בין השפעה על משכנתה בפריים לעומת בצמוד מדד?
פריים מגיב לריבית, וצמוד מדד מגיב לאינפלציה. ריבית עולה בדרך כלל כדי לבלום אינפלציה, ולכן שני הכוחות לא תמיד זזים יחד.
במסלול צמוד מדד ההחזר החודשי יכול לעלות גם כשהריבית לא זזה כלל, כי יתרת הקרן מתעדכנת במדד המחירים לצרכן. במסלול פריים לא צמוד, העלייה מגיעה מהריבית בלבד.
כמה שקלים בדיוק יעלה ההחזר שלי אם הריבית תעלה ב-0.25%?
המחשבון מחשב לוח שפיצר (החזר חודשי קבוע) לפני ואחרי העלייה. ברירות המחדל הן הדוגמה שלנו: 400,000 ₪, 20 שנה, 5.5% לשנה. זו ריבית להמחשה ולא שיעור פריים עדכני. את ריבית בנק ישראל הנוכחית בדקו באתר בנק ישראל, שם מתפרסמות ההחלטות.
הזינו רק את הקרן שבמסלול הפריים או במסלול שעומד להתעדכן, לא את כל המשכנתה.
איך אני מחשב את ההשפעה על המשכנתה שלי בעצמי?
הנוסחה לשפיצר: קרן × ריבית חודשית ÷ (1 − 1 ÷ (1 + ריבית חודשית)^מספר החודשים). הדוגמה צעד אחרי צעד:
- ריבית חודשית לפני: 5.5% ÷ 12 = 0.4583%.
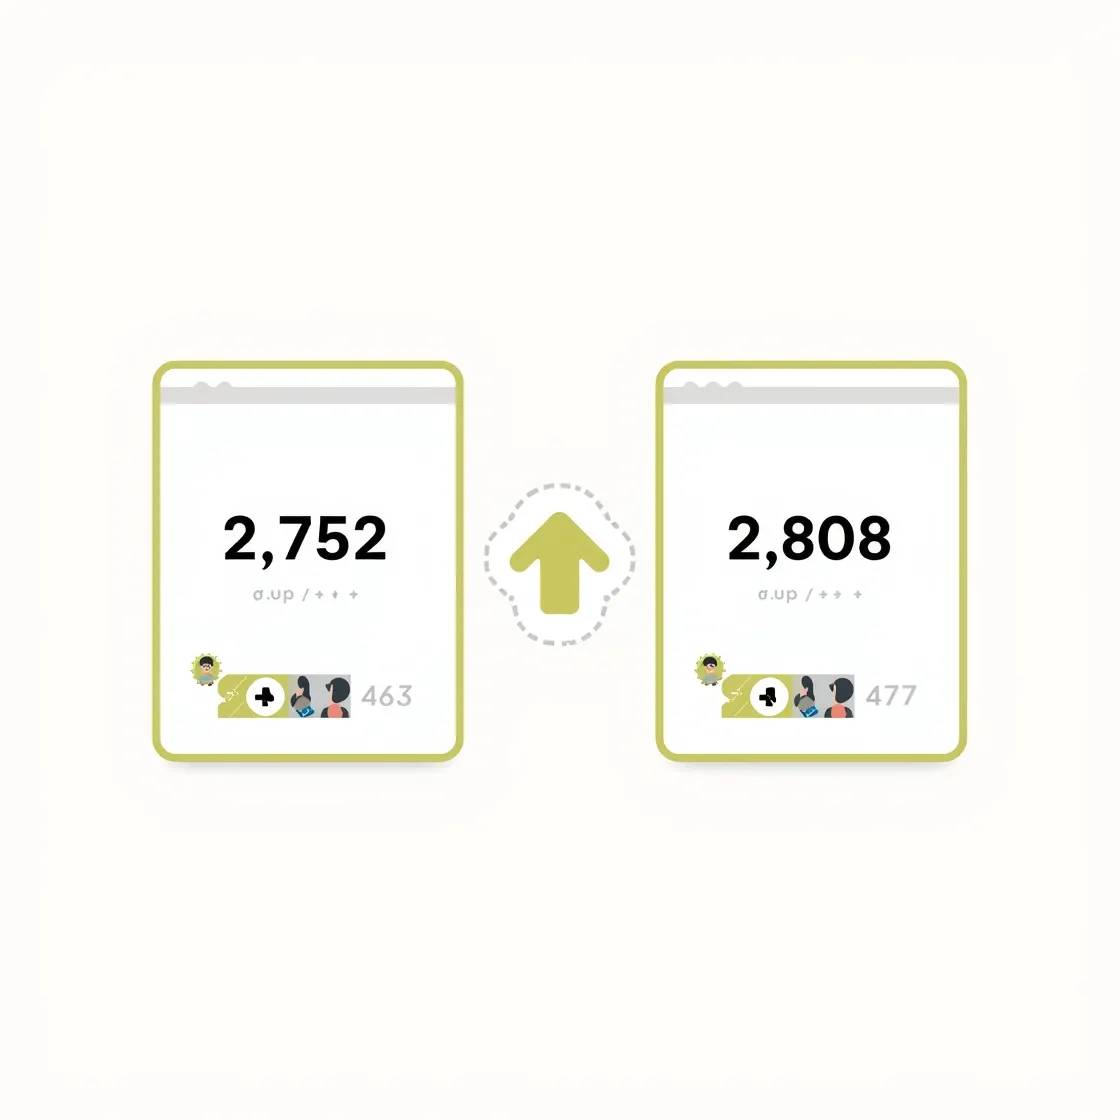
- החזר לפני: כ-2,752 ₪ בחודש.
- ריבית אחרי עלייה של 0.25%: 5.75% ÷ 12 = 0.4792% בחודש.
- החזר אחרי: כ-2,808 ₪ בחודש.
- ההפרש: כ-57 ₪ בחודש (הערכה, מעוגל).
את הקרן הנותרת והשנים שנותרו תמצאו בלוח הסילוקין של הבנק.
חישוב ההשפעה על ההחזר בחמישה צעדים
- קחו מהלוח את הקרןרק המסלול הצמוד לפריים
- המירו לריבית חודשיתריבית שנתית חלקי 12
- חשבו החזר לפנינוסחת שפיצר על כל החודשים שנותרו
- הוסיפו את העלייהחשבו שוב עם הריבית החדשה
- הפחיתוההפרש הוא התוספת החודשית
כמה כסף כולל אוסיף לתשלום לאורך כל המשכנתה?
הפרש חודשי כפול החודשים שנותרו. בדוגמה זה כ-13,600 ₪ (לפי ההפרש המדויק, לפני עיגול), בהנחה שהריבית נשארת גבוהה עד הסוף. אם הריבית תרד בחזרה, הסכום קטן.
ככל שנותרו יותר שנים, הסכום הכולל גדל. בלוח שפיצר רוב ההחזר בתחילת הדרך הוא ריבית, ולכן שינוי ריבית מורגש שם בעיקר.
מה כדאי לבדוק כדי להבין את ההשפעה של עליית ריבית?
בדקו כמה אחוזים מהתמהיל צמודים לפריים, האם אפשר להמיר מסלולים ומה עמלת הפירעון המוקדם, והאם ההחזר עדיין סביר מול ההכנסה הפנויה.
המידע כאן כללי ואינו מהווה ייעוץ אישי. לפני החלטה כדאי להתייעץ עם איש מקצוע מתאים.
| סוג מסלול | עלייה 0.25% | עלייה 0.5% | עלייה 1% |
|---|---|---|---|
| פריים | כ-57 ₪ בחודש | כ-114 ₪ בחודש | כ-230 ₪ בחודש |
| משתנה כל 5 שנים | מיד: אין שינוי; במועד העדכון, לפי השוק | מיד: אין שינוי | מיד: אין שינוי |
שאלות קשורות
האם ההחזר במסלול פריים עולה מיד אחרי החלטת בנק ישראל?
כל הפרטים נמצאים בדף החלטת הריבית של בנק ישראל: איזה חלק מהמשכנתא והחיסכון שלכם באמת זז.
האם ירידת ריבית מורידה את ההחזר במסלול קבוע?
לא. הריבית נקבעה בחוזה. רק פירעון מוקדם או מחזור יכולים לנצל ירידה, ואז ייתכנו עמלות.
עודכן לאחרונה: